
Az egyéni vállalkozás szüneteltetése lehetőséget ad arra, hogy átmenetileg felfüggeszd vállalkozói tevékenységedet anélkül, hogy meg kellene szüntetned az egyéni vállalkozásodat. De mikor érdemes szüneteltetni, meddig tarthat a szünetelés, és mi történik az adókkal, ha csak a hónap egy részében dolgozol? Mutatjuk a legfontosabb szabályokat.
A tevékenység szüneteltetésére kifejezetten az egyéni vállalkozók számára biztosít lehetőséget a jogszabály. Ez azt jelenti, hogy ha valaki egyéni vállalkozóként végzi a tevékenységét, akkor dönthet úgy, hogy azt átmenetileg szünetelteti.
Fontos különbség, hogy társas vállalkozóként nincs ilyen, az egyéni vállalkozás szüneteltetéséhez hasonló lehetőség.
A szüneteltetés alatt az egyéni vállalkozó nem végezhet egyéni vállalkozói tevékenységet, nem vállalhat új, vállalkozói tevékenységhez kapcsolódó kötelezettséget, és új jogosultságot sem szerezhet. A már korábban keletkezett, de később esedékes fizetési kötelezettségeket azonban a szünetelés alatt is rendezni kell.
A szüneteltetést a NAV Ügyfélportálján elérhető Vállalkozói Ügysegéden lehet bejelenteni, valamint telefonon, a NAV Infóvonalán keresztül is bejelenthető. A bejelentés díj- és illetékmentes, vagyis önmagában a szüneteltetésnek nincs ügyintézési díja.
A szüneteltetés kezdőnapja legkorábban a bejelentést követő nap lehet, ezért érdemes előre megtervezni, mikor szeretnénk leállítani a vállalkozói tevékenységet. A bejelentett kezdőnap később nem módosítható.
Ne feledkezz meg a biztosítási jogviszonyról sem! A szüneteltetés kezdetét a biztosítási jogviszony szüneteléseként is be kell jelenteni a NAV felé a 08E (ÁNYK-ban T1041) nyomtatványon.
Az egyéni vállalkozói tevékenység legalább 1 hónapig és legfeljebb 3 évig szüneteltethető.
Ez azt jelenti, hogy nem lehet például néhány napra vagy két hétre szüneteltetni a vállalkozást. Az egy hónapos minimumot mindenképpen figyelembe kell venni.
A másik fontos korlát a három év. Ha a vállalkozó a szünetelés kezdőnapját követő három éven belül nem jelenti be sem a tevékenység folytatását, sem annak megszüntetését, akkor a három év leteltét követő napon megszűnik az egyéni vállalkozói tevékenységre való jogosultsága, és a NAV törli az egyéni vállalkozók nyilvántartásából.
A szüneteltetésnél különösen fontos, hogy nem minden adó és közteher esetében ugyanazok a szabályok vonatkoznak a törthónapra. Az sem mindegy, hogy az egyéni vállalkozó átalányadózó, a vállalkozói jövedelem szerinti adózást választotta, vagy KATA szerint adózik.
A főfoglalkozású, átalányadózó vagy a vállalkozói jövedelem szerinti adózást (VSZJA) alkalmazó egyéni vállalkozóknál a szünetelésnek a TB-járulék és a szocho szempontjából van egy fontos sajátossága.
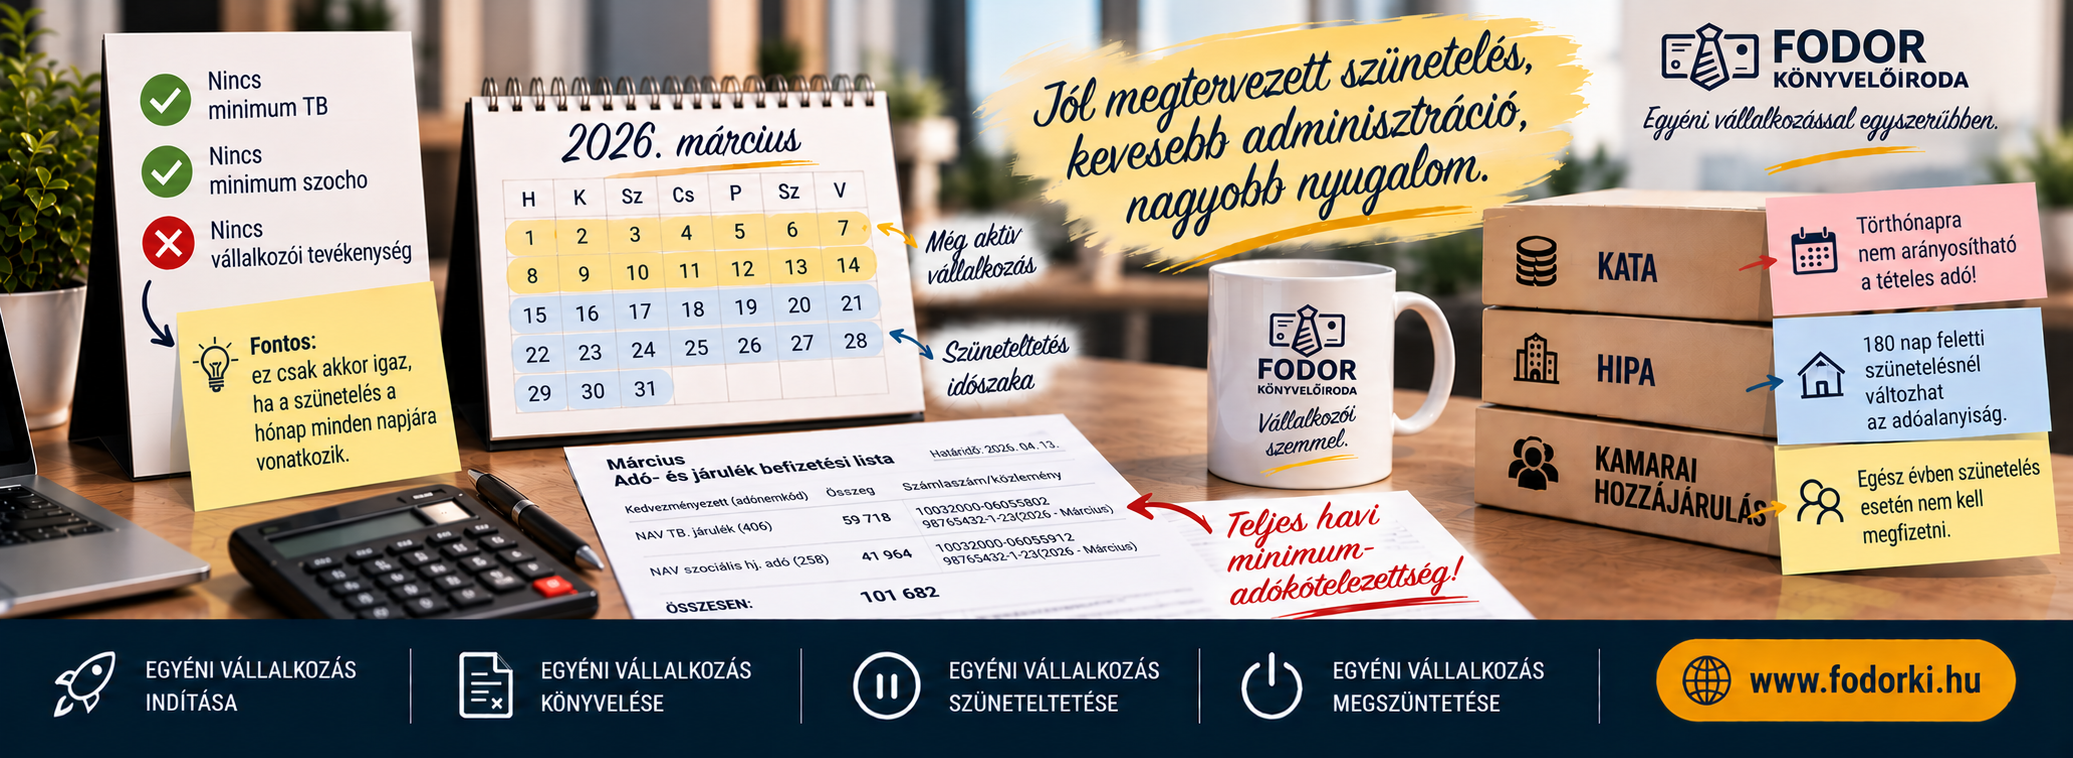
Ha a szünetelés nem érinti a teljes naptári hónapot, akkor a minimális járulékalap és a minimum szocho-alap szempontjából nem lehet egyszerűen a ténylegesen aktív napokra arányosítani a közterheket. Azokban a hónapokban, amelyekben a vállalkozó csak a hónap egy részében szünetelteti a tevékenységét, a TB-járulék és a szocho minimumalapját legalább a teljes havi minimálbér vagy – a tevékenységtől függően – garantált bérminimum alapján kell meghatározni.
Ez a gyakorlatban azt jelenti, hogy például ha egy főfoglalkozású egyéni vállalkozó január 20-án kezdi meg a szüneteltetést, januárra nem lehet egyszerűen a 20 napnyi aktív időszakra arányosítani a minimum járulékalapot és a szocho alapját. Ha viszont a szünetelés a teljes naptári hónapot érinti, arra a hónapra a főfoglalkozású egyéni vállalkozó minimum TB- és szocho-fizetési kötelezettsége nem áll fenn.
A szünetelés alatt ugyanakkor a korábban keletkezett fizetési kötelezettségeket továbbra is rendezni kell, a szünetelés nem törli a korábban keletkezett kötelezettségeket.
Érdemes tehát a szüneteltetés kezdőnapját előre megtervezni, mert néhány nap különbség is hatással lehet arra, hogy az adott hónapra milyen járulékfizetési kötelezettség keletkezik.
A főfoglalkozású átalányadózókkal részletesen foglalkozunk alábbi cikkünkben.
A havi 50 000 Ft-os tételes adót sem lehet napokra arányosítani. Ha a vállalkozó csak a hónap egy részében szünetelteti a tevékenységét, az adott hónapra főszabály szerint továbbra is meg kell fizetnie a tételes adót. A KATA alóli mentesség akkor alkalmazható, ha a vállalkozói tevékenység a teljes hónapban szünetel, és a szünetelés időszakában a kisadózó nem végez a KATA-s tevékenységébe tartozó munkát.
A KATA-s egyéni vállalkozók adózásáról ebben a cikkben részletesebben is írtunk.
A szüneteltetés a helyi iparűzési adó szempontjából is fontos lehet. Ha az egyéni vállalkozó tevékenységének szünetelése egy adóéven belül egybefüggően meghaladja a 180 napot, az a HIPA-alanyiságára is hatással lehet. Ha a szünetelés 181 napnál rövidebb, az önmagában nem szünteti meg az adóalanyiságot.
Vagyis HIPA szempontból nem minden szünetelés eredményez automatikusan új adózási időszakot vagy bevallási kötelezettséget – a szünetelés időtartamát és annak folyamatosságát is vizsgálni kell.
A kamarai hozzájárulás éves, 5 000 Ft-os kötelezettség, amelyet a szüneteltetés önmagában nem arányosít hónapokra vagy napokra. Ha azonban az egyéni vállalkozó az egész naptári évben szünetelteti a tevékenységét, és ezt a területileg illetékes kamarának is bejelenti, az adott évre nem kell kamarai hozzájárulást fizetnie.
A szüneteltetett egyéni vállalkozói tevékenység a minimális, egy hónapos szünetelési idő letelte után bármikor folytatható, legkésőbb azonban a hároméves határidőn belül.
A folytatást be kell jelenteni a Vállalkozói Ügysegéden. A bejelentés szintén díj- és illetékmentes.
Itt van egy fontos dátumszabály, amire érdemes figyelni:
A tevékenység a folytatás bejelentését követő napon indul újra.
Például, ha azt szeretnéd, hogy a vállalkozásod június 1-jétől ismét működjön, akkor a folytatást május 31-én kell bejelentened.
Vagyis nem az történik, hogy a bejelentés napján automatikusan újraindul a vállalkozás, hanem a bejelentést követő nap lesz a tevékenység folytatásának kezdőnapja.
Arra is figyelni kell, hogy a szünetelés minimum egy hónapig tart, ezért például egy május 1-jén kezdődő szünetelésből nem lehet május közben visszatérni. Ilyen esetben a folytatás legkorábban június 1-jén jelenthető be, és a tevékenység június 2-án folytatható.
A vállalkozás újraindításakor nemcsak a tevékenység folytatását kell bejelenteni a Vállalkozói Ügysegéden, hanem a biztosítási jogviszony szünetelésének végét is rendezni kell a NAV felé a 08E (ÁNYK-ban T1041) nyomtatványon.
Az egyéni vállalkozás szüneteltetése egyszerű és díjmentes lehetőség, de nem érdemes úgy tekinteni rá, mint egy egyszerű „ki-be kapcsolóra”. A kezdő- és zárónap megválasztása hatással lehet az adó- és járulékkötelezettségekre is, ráadásul a korábban keletkezett kötelezettségek a szünetelés alatt sem tűnnek el.
Ha bizonytalan vagy abban, hogy mikor érdemes szüneteltetned az egyéni vállalkozásodat, milyen adó- és járulékkötelezettséged marad a szünetelés hónapjában, vagy mikor érdemes újraindítanod a vállalkozást, érdemes még a bejelentés előtt könyvelővel egyeztetni.
Ha szeretnéd elkerülni a felesleges közterheket és a hibás bejelentéseket, a Fodor Könyvelőiroda segít az egyéni vállalkozás szüneteltetésével és újraindításával kapcsolatos teendőkben is. Kérj tőlünk ajánlatot!
Hozzászólások (0)